Этот показатель лучше, чем в 2024-м (13,4%) и 2025-м годах (16,1%), однако в целом уступает усреднённому уровню 2018-2023 гг. (от 25% до 33%). Большинство населения в нашей стране не имеет финансовой возможности оформить ипотечный кредит.
Очень велик региональный разбег: так, в Ямало-Ненецком автономном округе позволить себе рыночную ипотеку на квартиру площадью 60 м² может 55,7% семей, в то время как в Крыму, Дагестане и Республике Алтай — около 5%. Северные регионы демонстрируют довольно высокую доступность кредита из-за больших зарплат и сравнительно невысоких цен на жильё.
Наиболее крупный ипотечный ежемесячный взнос, как и следовало ожидать, в Москве. За один квадратный метр двушки придётся выплачивать по 243 тысячи рублей. В Санкт-Петербурге — 155 тысяч, в Республике Алтай — 132 тысячи рублей. Квартиры с большой площадью остаются роскошью для подавляющего большинства граждан.
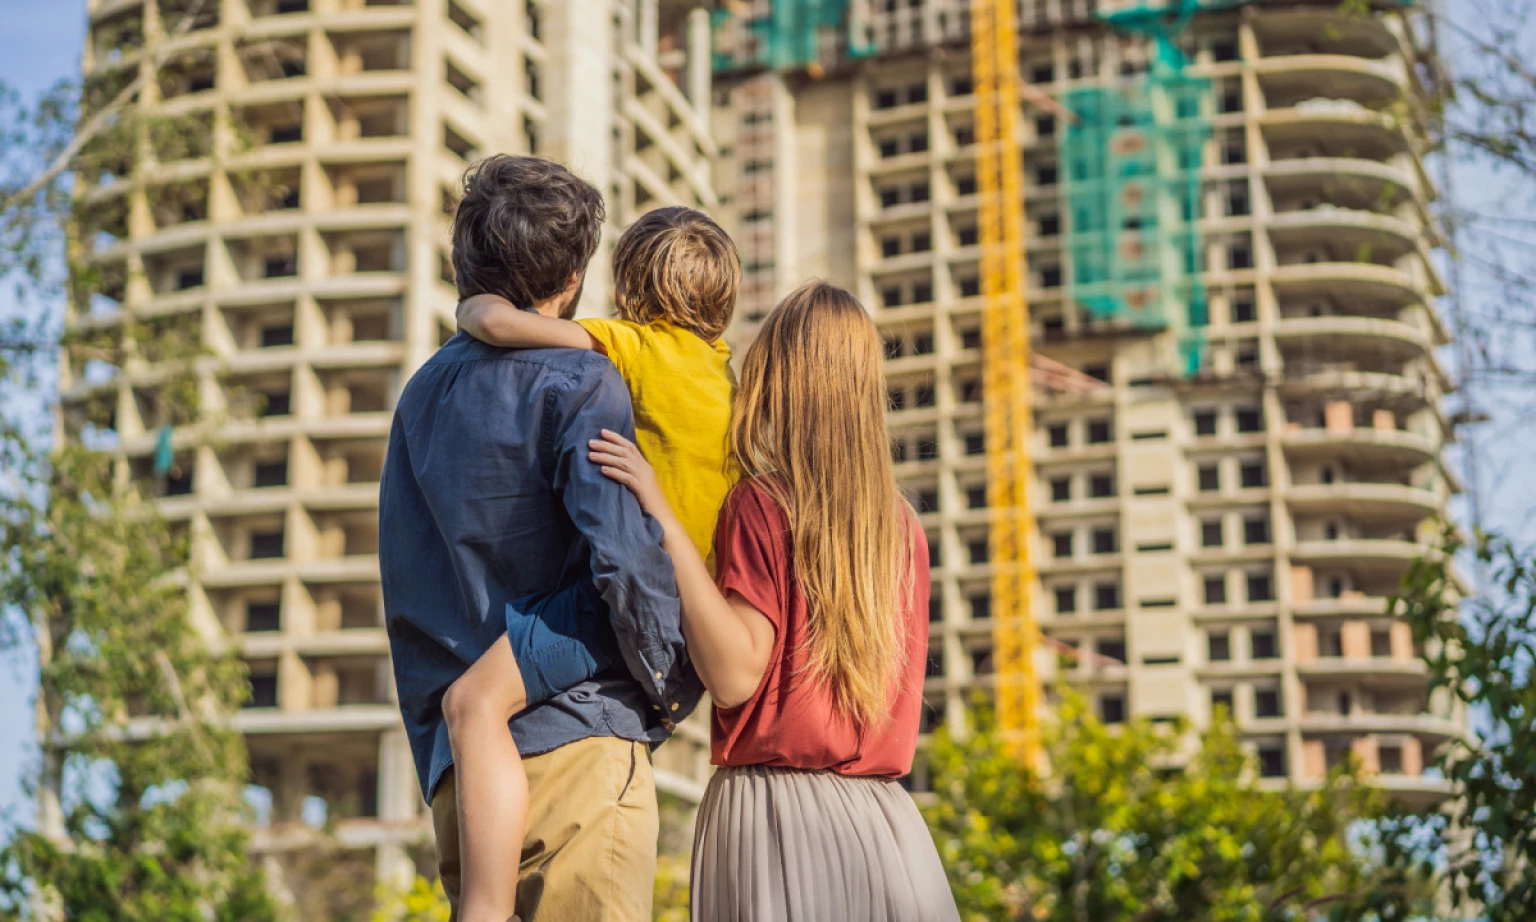
Кроме того, в крупных агломерациях доминирующее положение на рынке продолжают занимать многоквартирные дома, в том числе повышенной этажности и высотки. К примеру, в Санкт-Петербурге возведён дом на 25 этажей и 12 тысяч жильцов, что сопоставимо с населением Лихославля, Галича или Калязина.
"Такие архитектурные шедевры — это чистой воды вредительство. Вредительство русскому будущему. Такое можно понять в каком-нибудь Сингапуре, но не в самой большой стране мира. Это прямой путь к вымиранию нации — купив студию, человек получает крышу над головой и перестаёт думать о большой семье. Действовать надо иначе. Конечно, застройщику на предоставленной площади выгоднее построить гигантский человейник, чем 5-7 частных домов с достойными участками. Но не застройщики должны определять будущее России", — подчёркивает глава Царьграда Константин Малофеев.